
В отличии от американского рынка, который вгоняет меня в уныние своим однообразием, на китайский рынок интересно посмотреть. Даже несмотря на жесткий кризис там есть конкуренция, вместо бодающихся тут в Америке Samsung и Apple. А на вершине не просто местный бренд, но настоящий изгой во всех остальных странах.
Итак, пока мы ждем глобального чарты от IDC, его китайское подразделение выпустила отчет по Китаю. Доля Apple в поставках смартфонов в Китае в третьем квартале выросла до 17,8% (годом ранее было 15,8%). Это произошло, несмотря на то, что поставки iPhone сократились на 4,3% в годовом выражении и на 15,1% по сравнению с предыдущим кварталом. Весь китайский рынок смартфонов при этом просел на 15,4% за год. Иными словами, Apple потеряла меньше, чем большинство конкурентов, поэтому её доля выросла.
Главным победителем квартала стала Huawei: поставки выросли на 17,3% в годовом выражении, а доля рынка достигла 21,1% (в Q3 2025 года было 15,2%). Правда, по сравнению со вторым кварталом её поставки снизились на 17,6%.
Среди десяти крупнейших брендов рост в годовом выражении показали только Huawei и Lenovo (+1,1%). В квартальном сравнении выросли поставки у Lenovo, Honor и Samsung, причём у Samsung рост составил 106,5%. Сильнее всех в годовом выражении упала Wiko: минус 74%, доля сократилась с 2,6% до 0,8%. (Та самая Wiko, которая выпускала первые смартфоны Bakcell – Ilk и Alov)
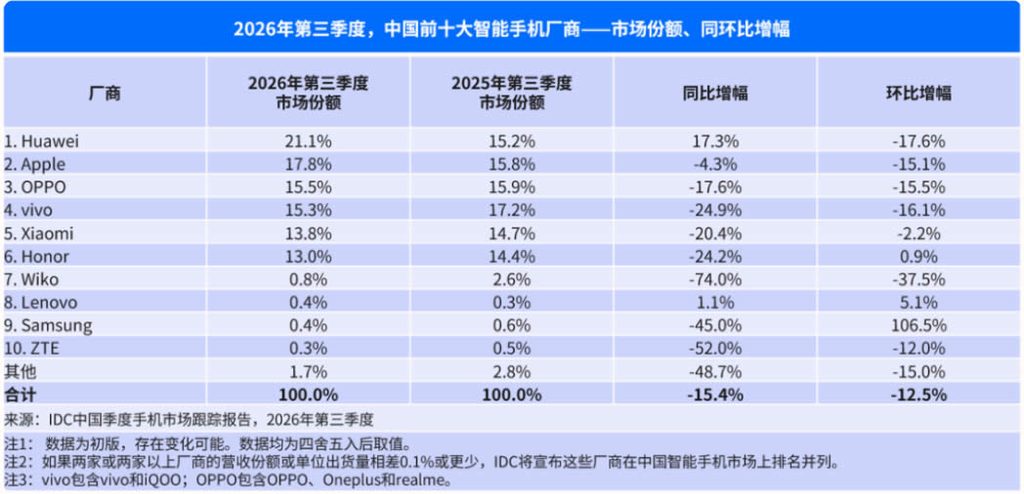
Huawei сохранила сильные позиции благодаря разнообразной линейке и сдержанному росту цен, показав двузначный рост поставок.
Новые iPhone были приняты рынком лучше ожиданий, но поставки слегка снизились из-за меньшего числа моделей в этом году.
Остальные крупные китайские бренды столкнулись со значительными трудностями, но проявили разную степень устойчивости.
Honor стала единственным крупным производителем с ростом поставок по сравнению с предыдущим кварталом, что может говорить о возможном восстановлении.
Прогноз: IDC ожидает, что стоимость компонентов останется высокой в течение нескольких ближайших кварталов. Это будет и дальше повышать цены на устройства и удлинять циклы замены, поскольку потребители будут «принимать и адаптироваться к более высоким ценам». Давление на издержки не ослабнет на протяжении большей части 2027 года, а рынок, вероятно, продолжит заметно сокращаться.
Рынок смартфонов Q2 2026
La Vida Telefonica 2026 Versión 0.3